O CDI é seguro?
O CDI é seguro?
O CDI é seguro? Entenda tudo sobre esse investimento
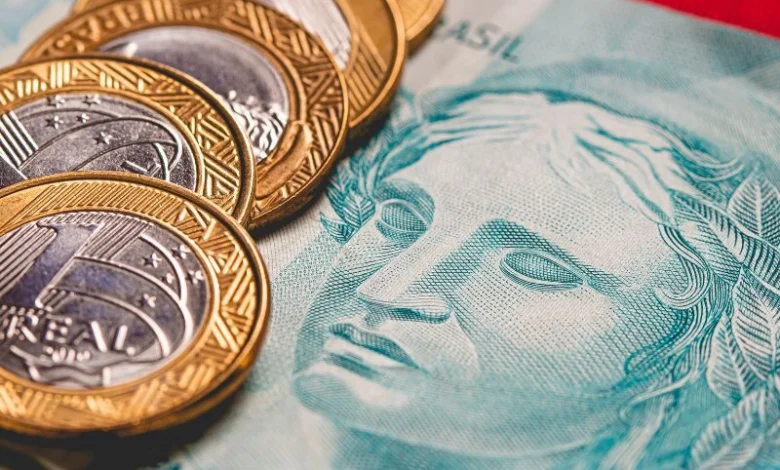
Quando o assunto é investir dinheiro com segurança e rentabilidade, muitas pessoas se perguntam: o CDI é seguro? Este é um tema extremamente relevante para quem deseja proteger seu capital e ainda obter ganhos consistentes. O CDI (Certificado de Depósito Interbancário) é uma referência importantíssima no mercado financeiro brasileiro, e entender seu funcionamento, riscos e vantagens pode ajudar você a tomar decisões mais informadas.
Neste artigo, vamos abordar de forma clara e detalhada o que é o CDI, por que ele é considerado seguro, quais são os riscos envolvidos — se existirem — e como ele pode ser utilizado na sua carteira de investimentos. Acompanhe para esclarecer todas as dúvidas e ficar por dentro desse indicador tão conhecido.
O que é o CDI?
Antes de falar se o CDI é seguro, é fundamental entender o que exatamente significa este termo e qual é a sua função no mercado financeiro.
CDI é a sigla para Certificado de Depósito Interbancário. Na prática, o CDI é uma taxa de juros que serve para operações de empréstimos e financiamentos entre bancos. Essas instituições financeiras fazem empréstimos entre si por curtos períodos, geralmente de um dia para o outro, e a taxa que eles cobram nessas operações é o CDI.
Como essa taxa movimenta bilhões diariamente e serve como parâmetro para empréstimos rápidos, ela se tornou uma importante referência para outras modalidades de investimento. Muitos fundos, títulos e produtos financeiros usam o CDI como base para determinar seus rendimentos.
Para que serve o CDI?
O CDI funciona como um índice de referência para investimentos de renda fixa. A maior parte dos investimentos tradicionais de renda fixa, como CDBs (Certificados de Depósito Bancário), LCIs (Letras de Crédito Imobiliário) e fundos DI, tem seu rendimento atrelado a uma porcentagem do CDI.
Por exemplo, um investimento que rende 100% do CDI acompanha a taxa do Certificado de Depósito Interbancário. Se o CDI em determinado período for 10% ao ano, o rendimento desse investimento será próximo de 10% ao ano (descontados os impostos e taxas).
Por que o CDI é considerado seguro?
Um dos fatores que mais levou o CDI a ser visto como uma referência confiável no Brasil é a segurança ligada às operações entre grandes bancos. Mas será que ele realmente é seguro para você investidor? A resposta depende de alguns aspectos importantes, que vamos explorar a seguir.
O papel dos bancos e do Banco Central
As operações entre bancos que utilizam o CDI são realizadas sob a supervisão rigorosa do Banco Central do Brasil, que atua para manter a estabilidade do sistema financeiro. O Banco Central monitora e regula essas instituições para garantir que estejam saudáveis financeiramente e que os empréstimos entre bancos sejam feitos de acordo com padrões sólidos.
Assim, o CDI representa taxas aplicadas entre instituições financeiras confiáveis, o que traz segurança para o sistema como um todo.
Por que os investimentos atrelados ao CDI são considerados de baixo risco?
Os investimentos que utilizam o CDI como base, em geral, são produtos de renda fixa emitidos por bancos e instituições financeiras. Eles apresentam características que explicam seu baixo risco:
- Garantia do Fundo Garantidor de Créditos (FGC): Muitos títulos que pagam o CDI possuem garantia do FGC, que protege investimentos até o limite de R$ 250.000,00 por CPF e por instituição financeira, em caso de falência do banco emissor.
- Baixa volatilidade: Como o rendimento é atrelado a uma taxa de juros diária, os investimentos vinculados ao CDI sofrem poucas variações bruscas, o que reduz a exposição a riscos de mercado.
- Prazo e liquidez: Títulos que acompanham a taxa CDI costumam ter prazos curtos e liquidez diária, permitindo resgates rápidos sem perdas.
Quais são os riscos envolvidos no investimento pelo CDI?
Apesar de ser considerado seguro, nenhum investimento é 100% livre de riscos. Entender quais são eles ajuda a tomar decisões conscientes. Veja os principais pontos a serem observados:
Risco de crédito
O risco de crédito ocorre quando o emissor do título (normalmente um banco ou instituição financeira) enfrenta dificuldades financeiras e não consegue honrar os pagamentos. Embora o CDI seja uma referência em operações entre bancos sólidos, os títulos vinculados a ele podem ter diferentes níveis de risco.
Por isso é importante escolher instituições confiáveis e, quando possível, optar por investimentos contemplados pelo FGC.
Risco de mercado
Mesmo que os títulos vinculados ao CDI tenham baixa volatilidade, oscilações nas taxas de juros podem impactar o rendimento final, principalmente em aplicações com prazos mais longos ou em investimentos que negociam esses títulos no mercado secundário, como fundos DI.
Por exemplo: se a taxa CDI cair, o rendimento desses investimentos será menor para o investidor.
Risco de liquidez
Alguns investimentos vinculados ao CDI podem exigir prazo mínimo para resgate ou podem ter liquidez reduzida em períodos de instabilidade econômica. Isso significa que, em algumas situações, o investidor não conseguirá resgatar seu dinheiro imediatamente.
Quais são os principais investimentos que utilizam o CDI?
Investir diretamente no CDI não é possível para pessoas físicas, já que ele é uma taxa e não um ativo negociável. No entanto, há diversos produtos financeiros que utilizam o CDI como base para remuneração. Conheça os principais.
- CDB (Certificado de Depósito Bancário): Um dos títulos mais populares, emitido por bancos para captação de recursos.
- LCI e LCA (Letras de Crédito Imobiliário e do Agronegócio): Títulos emitidos por bancos com lastro em crédito imobiliário ou do agronegócio, que também costumam ter a rentabilidade atrelada ao CDI.
- Fundos DI: Fundos de investimento que investem majoritariamente em títulos públicos e privados que acompanham o CDI.
- Títulos públicos atrelados à taxa Selic: Embora não sejam exatamente o CDI, têm correlação direta com as taxas de juros e oferecem segurança similar.
Como o CDI influencia a sua rentabilidade?
Como o CDI é uma taxa que reflete o custo do dinheiro no mercado interbancário brasileiro, ele serve como base para calcular o rendimento de vários investimentos de renda fixa. Quanto mais alta for a taxa CDI, maior será a remuneração desses investimentos.
Por isso, observar o comportamento do CDI é essencial para entender as possíveis rentabilidades em cenários diferentes de economia. Por exemplo, em períodos de inflação alta, o Banco Central tende a elevar a taxa Selic, o que impacta o CDI e, consequentemente, aumenta a rentabilidade dos investimentos atrelados a ele.
Dicas para investir com segurança no CDI
- Verifique se o investimento possui garantia do FGC: Para reduzir o risco de crédito.
- Analise a instituição financeira emissora: Opte por bancos com boa reputação e saúde financeira comprovada.
- Atenção para os prazos e liquidez: Invista em produtos que permitam resgates de acordo com seu planejamento financeiro.
- Considere o imposto de renda: Avalie o impacto do IR nos rendimentos do seu investimento, principalmente em aplicações de curto prazo.
- Compare alternativas: Nem sempre a melhor opção é investir direto em produtos atrelados ao CDI; consulte consultores financeiros para diversificar sua carteira.
Resumo: o CDI é seguro para o investidor?
O CDI é uma referência sólida e segura para investimentos de renda fixa no Brasil. Seu funcionamento dentro de um sistema bancário regulado pelo Banco Central, aliado a produtos geralmente protegidos pelo Fundo Garantidor de Créditos, fazem do CDI uma base confiável para quem deseja preservar capital e obter rentabilidade estável.
Embora não esteja livre de riscos, principalmente relacionados à instituição emissora e à liquidez, o CDI é uma ótima porta de entrada para investidores iniciantes e para quem quer manter o dinheiro aplicado de maneira segura, minimizando surpresas e volatilidades.
Conhecer o funcionamento do CDI, os produtos ligados a ele e os cuidados necessários é fundamental para tomar decisões financeiras inteligentes e garantir sua tranquilidade ao investir.

Artigos Relacionados
Nossa Home: Portal Finanças Inteligentes
Nossas Categorias:
- 💳 Cartões de Crédito: Comparativos, análises e dicas para escolher o melhor cartão para seu perfil — cashback, milhas, sem anuidade e mais.
- 🏦 Bancos Digitais: Avaliações e guias práticos sobre contas digitais, tarifas, vantagens e serviços oferecidos.
- 📈 Investimentos: Introdução para iniciantes, opções de renda fixa e variável, fundos imobiliários e muito mais.
- 🧮 Educação Financeira: Conteúdos para aprender a controlar seu orçamento, montar uma reserva de emergência e sair das dívidas.
- 🚗 Financiamentos: Explicações sobre crédito imobiliário, automotivo e estudantil com dicas para economizar no longo prazo.

O CDI é seguro?
O Certificado de Depósito Interbancário (CDI) é uma das opções de investimento mais seguras disponíveis no mercado financeiro brasileiro. Isso acontece porque o CDI representa a taxa média das operações entre bancos, ou seja, é um indicador que reflete a confiança e solidez do sistema financeiro. Investir em aplicações atreladas ao CDI significa emprestar dinheiro para instituições financeiras, que são rigorosamente reguladas pelo Banco Central do Brasil. Além disso, muitos investimentos vinculados ao CDI contam com a proteção do Fundo Garantidor de Créditos (FGC), que garante até R$ 250 mil por CPF em caso de falência da instituição. Por isso, o CDI é uma alternativa indicada para investidores que buscam segurança, liquidez e rentabilidade estável, ideal para reserva de emergência ou diversificação da carteira. Embora a rentabilidade do CDI geralmente não apresente grandes oscilações, é importante avaliar sempre as condições específicas de cada aplicação para garantir que se alinhem ao seu perfil e objetivos financeiros.
Conclusão
O CDI é uma opção de investimento confiável e segura para quem deseja aliar rentabilidade estável a baixo risco. Por ser a referência para diversas aplicações no mercado, ele oferece ao investidor uma forma de proteger seu dinheiro contra a inflação e oscilações abruptas. Além disso, os investimentos ligados ao CDI frequentemente contam com garantias adicionais, como a proteção do FGC, reforçando ainda mais a segurança. Para quem busca uma alternativa conservadora, que proporcione ganhos consistentes e liquidez, o CDI é uma escolha inteligente. Com conhecimento e orientação adequada, investir no CDI pode ajudar você a construir um patrimônio sólido e alcançar seus objetivos financeiros com tranquilidade.
Perguntas Frequentes sobre CDI
O que é o CDI?
O CDI (Certificado de Depósito Interbancário) é uma taxa referencial usada como base para muitos investimentos, representando a média das operações de empréstimos de curto prazo entre bancos.
Investir em CDI é seguro?
Sim, o CDI é considerado seguro porque envolve instituições financeiras reguladas e, em muitos casos, conta com a proteção do FGC, um fundo que garante até R$ 250 mil por investidor.
Qual a vantagem de investir em aplicações atreladas ao CDI?
Essas aplicações oferecem rentabilidade estável, segurança e liquidez, além de serem referências para investimentos conservadores e para compor uma carteira diversificada.
O CDI rende mais que a poupança?
Geralmente, sim. O CDI costuma ter uma rentabilidade superior à poupança, especialmente em períodos de alta da taxa Selic, tornando-se uma alternativa mais atrativa.
Posso perder dinheiro investindo no CDI?
O risco é muito baixo, especialmente em títulos protegidos pelo FGC. Entretanto, investimentos atrelados ao CDI podem sofrer variações de rentabilidade conforme a taxa de juros e o tipo de aplicação.
Como posso investir no CDI?
Você pode investir em fundos DI, CDBs, LCIs, LCAs e outros títulos que têm sua rentabilidade atrelada à variação do CDI, disponíveis em bancos e corretoras.
O CDI é indicado para que tipo de investidor?
É ideal para investidores conservadores ou que buscam proteger o dinheiro com boa liquidez e rentabilidade previsível, como para reservas de emergência ou complementação de renda.